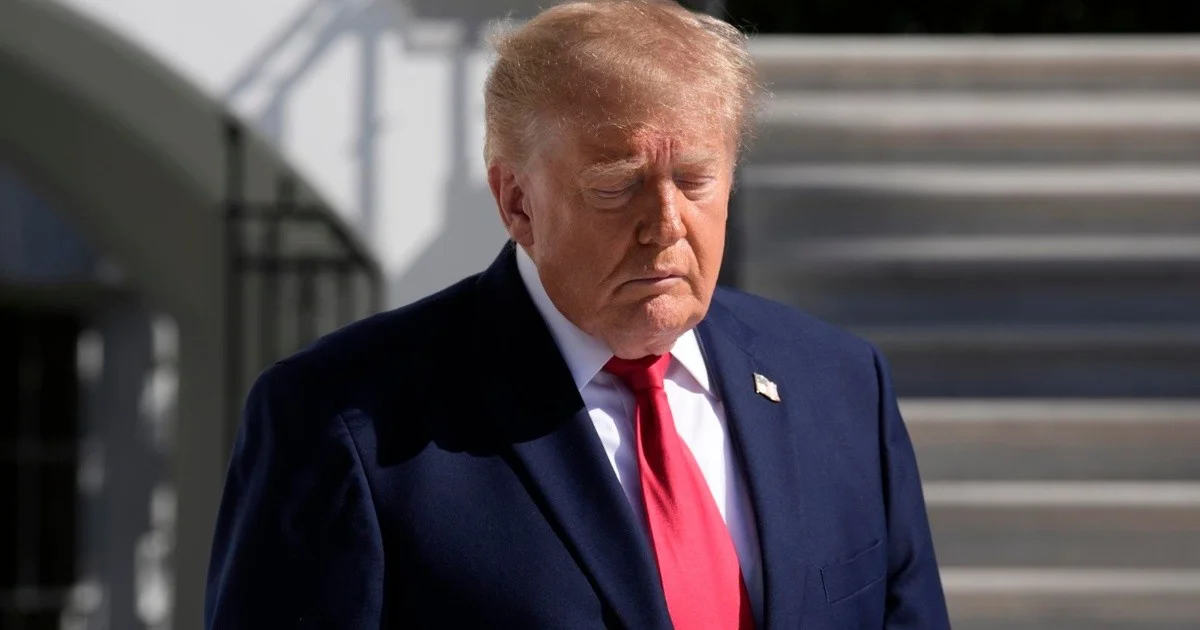
El presidente estadounidense puso en duda los comicios brasileños, sin presentar pruebas en las declaraciones citadas. Lula obtuvo el 52% de los votos y Flávio Bolsonaro anunció que pedirá anular la elección.
 Lorena acosta
La Argentina registró durante el primer trimestre de 2026 el mayor nivel de morosidad bancaria entre 16 países de América Latina. El 7,3% de la cartera de préstamos al sector privado se encontraba en situación irregular, frente a un promedio regional del 2,78%, según un relevamiento de la Federación Latinoamericana de Bancos (Felaban).
El indicador argentino quedó por encima de Brasil, con 4,3%, y Colombia, con 3,7%. En el extremo contrario aparecen República Dominicana, con 1,1%; El Salvador, con 1,4%; y Uruguay, con 1,7%.
El informe también marca otra particularidad del sistema financiero argentino. El volumen de crédito equivale al 14,3% del Producto Bruto Interno, el porcentaje más bajo entre los países relevados. El promedio latinoamericano alcanza el 47,3%.
Esto significa que Argentina combina una menor penetración del crédito respecto del tamaño de su economía con una proporción de préstamos irregulares superior a la observada en los demás países analizados.
A nivel regional, además, Felaban detectó un incremento de la cartera vencida. En marzo de 2026 alcanzó aproximadamente los US$104.621 millones, un 10% más que en diciembre de 2025 y un 44% por encima de marzo del año anterior.
Por otro lado, el nivel de previsiones que mantiene el sistema para afrontar eventuales incumplimientos también aparece entre los indicadores analizados. Argentina registra una cobertura equivalente al 84% de su cartera vencida y, junto con Panamá, integra el grupo de países ubicados por debajo del 100%. República Dominicana alcanza el 316%, Uruguay el 226% y Ecuador el 210%.
El crecimiento de la mora se produjo después de una recuperación del financiamiento al sector privado durante los últimos años, en un escenario de menor inflación respecto de períodos anteriores y mayor estabilidad cambiaria. Sin embargo, los problemas para cumplir con los pagos comenzaron a ocupar un espacio cada vez mayor en la agenda económica.
Los datos posteriores del Banco Central muestran que el fenómeno continuó durante el segundo trimestre: la mora bancaria general llegó al 7,7% en mayo y retrocedió levemente al 7,6% en junio, mientras los préstamos personales alcanzaron una irregularidad del 16,3%.
En este marco, el endeudamiento también abrió una discusión política. El Gobierno nacional mantiene la posición de que las obligaciones corresponden a relaciones entre particulares, mientras legisladores opositores, organizaciones sindicales y otros sectores impulsan alternativas de refinanciación y mecanismos de asistencia.
La evolución de los próximos meses permitirá determinar si la estabilización observada recientemente en algunos indicadores marca un cambio de tendencia o si la morosidad continúa condicionando la recuperación del crédito.